تفاوت صندوق سهامی و صندوق درآمد ثابت: کدام یک برای شما مناسب است؟
تصمیمگیری برای سرمایهگذاری، بهخصوص در بازارهای مالی، میتواند چالشبرانگیز باشد. یکی از رایجترین سوالات برای سرمایهگذاران، بهخصوص آنهایی که در ابتدای راه هستند، این است: “صندوق سهامی بهتر است یا صندوق درآمد ثابت؟” این دو نوع صندوق سرمایهگذاری، گرچه هر دو ابزاری برای تجمیع سرمایه و مدیریت حرفهای هستند، اما در اهداف، میزان ریسک، بازدهی بالقوه و استراتژیهای خود تفاوتهای اساسی دارند.
انتخاب بین این دو، نیازمند درک عمیق از تفاوتهایشان و همچنین شناخت دقیق از اهداف مالی، میزان ریسکپذیری و افق زمانی سرمایهگذاری خود شماست. در این مقاله، به شکلی جامع و با رعایت اصول سئو، به بررسی کامل این دو نوع صندوق میپردازیم تا شما بتوانید آگاهانهترین تصمیم را برای سبد سرمایهگذاری خود بگیرید.
صندوق سرمایهگذاری چیست؟
قبل از پرداختن به تفاوتها، لازم است تعریفی از صندوق سرمایهگذاری داشته باشیم. صندوق سرمایهگذاری نهادی مالی است که سرمایه تعداد زیادی از سرمایهگذاران را جمعآوری کرده و توسط مدیران حرفهای، در انواع داراییها (مانند سهام، اوراق قرضه، طلا، املاک و مستغلات و…) سرمایهگذاری میکند. هدف اصلی صندوقها، امکان سرمایهگذاری با مبالغ کم، تنوعبخشی به سبد دارایی و بهرهمندی از دانش و تجربه مدیران حرفهای است.
صندوقهای سرمایهگذاری عمدتاً به چند دسته اصلی تقسیم میشوند:
- صندوقهای سرمایهگذاری در سهام (صندوق سهامی)
- صندوقهای سرمایهگذاری با درآمد ثابت (صندوق درآمد ثابت)
- صندوقهای سرمایهگذاری مختلط
- صندوقهای سرمایهگذاری کالایی (مانند طلا)
- صندوقهای سرمایهگذاری املاک و مستغلات (REITs)
در این مقاله، تمرکز ما بر دو دسته اول، یعنی صندوقهای سهامی و صندوقهای درآمد ثابت خواهد بود.

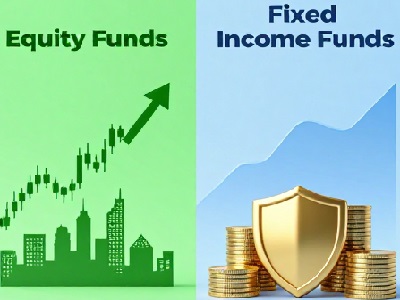
صندوق سرمایهگذاری سهامی (Equity Funds)
صندوق سهامی چیست؟
صندوقهای سرمایهگذاری سهامی، همانطور که از نامشان پیداست، بخش عمدهای از داراییهای خود را حداقل ۶۵ درصد در سهام شرکتهای پذیرفتهشده در بورس و فرابورس سرمایهگذاری میکنند. باقیمانده دارایی نیز میتواند در گواهی سپرده بانکی، سپرده بانکی، اوراق بهادار با درآمد ثابت و… سرمایهگذاری شود.
…………………………………………………………..
بیشتر بخوانید : مزایای صندوقهای سرمایهگذاری
…………………………………………………………..
ویژگیهای کلیدی صندوق سهامی:
هدف اصلی: کسب بازدهی بالا در بلندمدت از طریق رشد قیمت سهام.
ریسک: بالا. قیمت واحدهای این صندوقها بهشدت تحت تأثیر نوسانات بازار سهام قرار دارد. در دورههای رونق بازار سهام، این صندوقها میتوانند بازدهی فوقالعادهای داشته باشند، اما در دورههای رکود یا اصلاح بازار، احتمال افت شدید قیمت واحدها نیز وجود دارد.
بازدهی بالقوه: بالا. به دلیل سرمایهگذاری در سهام، پتانسیل رشد بازدهی این صندوقها در بلندمدت بسیار بیشتر از سایر صندوقها است.
افق زمانی سرمایهگذاری: بلندمدت (حداقل ۳ تا ۵ سال). برای بهرهمندی از پتانسیل رشد سهام و عبور از نوسانات کوتاهمدت، سرمایهگذاری بلندمدت در این صندوقها توصیه میشود.
مدیریت فعال: مدیران این صندوقها بهطور مداوم بازار سهام را رصد کرده و سعی در انتخاب بهترین سهام و زمانبندی مناسب برای خرید و فروش دارند.
مناسب برای: سرمایهگذارانی که ریسکپذیری بالایی دارند، به رشد سرمایه در بلندمدت اهمیت میدهند و از نوسانات بازار سهام هراسی ندارند.
مزایای صندوق سهامی:
پتانسیل سود بالا: در بازارهای صعودی، بازدهی بسیار خوبی را ارائه میدهند.
تنوعبخشی: با خرید واحدهای یک صندوق سهامی، به سبدی متنوع از سهام شرکتهای مختلف دسترسی پیدا میکنید.
مدیریت حرفهای: توسط مدیران باتجربه بازار مدیریت میشوند.
نقدشوندگی مناسب: واحدهای این صندوقها معمولاً در بورس قابل معامله هستند و امکان خرید و فروش روزانه را فراهم میکنند (البته بسته به نوع صندوق).
معایب صندوق سهامی:
ریسک بالا: احتمال از دست دادن بخشی از سرمایه در بازارهای نزولی وجود دارد.
نوسانات زیاد: قیمت واحدها میتواند در کوتاهمدت بهشدت تغییر کند.
نیازمند صبر و دید بلندمدت: برای رسیدن به سود مطلوب، باید دید بلندمدت داشت.

صندوق سرمایهگذاری با درآمد ثابت (Fixed Income Funds)
صندوق درآمد ثابت چیست؟
صندوقهای سرمایهگذاری با درآمد ثابت، بخشی عمده از داراییهای خود حداقل ۷۰ درصد را در اوراق بهادار با درآمد ثابت مانند اوراق مشارکت، صکوک، اوراق رهنی و همچنین سپردههای بانکی سرمایهگذاری میکنند. بخش کوچکی از دارایی (حداکثر ۱۰ درصد) نیز میتواند در سهام یا سایر اوراق بهادار سرمایهگذاری شود.
ویژگیهای کلیدی صندوق درآمد ثابت:
هدف اصلی: حفظ اصل سرمایه و کسب بازدهی مطمئن و پایدار، کمی بالاتر از سود سپرده بانکی.
ریسک: پایین. به دلیل سرمایهگذاری در اوراق با درآمد ثابت و سپردههای بانکی، ریسک این صندوقها بسیار پایین است. بالاترین ریسک معمولاً مربوط به ریسک نکول (عدم بازپرداخت اوراق) یا ریسک نرخ بهره است که توسط مدیران حرفهای مدیریت میشود.
بازدهی بالقوه: متوسط تا پایین. بازدهی این صندوقها معمولاً از سود سپرده بانکی کمی بیشتر است اما بهمراتب کمتر از صندوقهای سهامی و مختلط خواهد بود.
افق زمانی سرمایهگذاری: کوتاهمدت تا بلندمدت. این صندوقها برای اهداف کوتاهمدت (مانند پسانداز برای خرید کالا) تا بلندمدت (مانند تکمیل سبد دارایی) مناسب هستند.
مدیریت محافظهکارانه: تمرکز مدیران بر حفظ اصل سرمایه و کسب سود مطمئن است.
مناسب برای: سرمایهگذارانی که ریسکگریز هستند، حفظ اصل سرمایه برایشان اولویت دارد، به دنبال بازدهی مطمئن و پایدار (اندکی بیشتر از سود بانکی) هستند و افق زمانی سرمایهگذاری کوتاهمدت یا میانمدت دارند.
…………………………………………………………..
بیشتر بخوانید : صندوق سرمایه گذاری چیست؟
…………………………………………………………..
مزایای صندوق درآمد ثابت:
ریسک بسیار پایین: حفظ اصل سرمایه اولویت اصلی است.
بازدهی مطمئن و بالاتر از سود بانکی: سود ثابتی را بهطور منظم (معمولاً ماهانه) پرداخت میکنند.
نقدشوندگی بالا: امکان ابطال واحدهای سرمایهگذاری در اکثر صندوقها بهصورت روزانه یا حداقل چند روز در هفته وجود دارد.
معافیت مالیاتی: سود حاصل از این صندوقها معمولاً معاف از مالیات است.
مناسب برای همه سطوح ریسکپذیری: بهخصوص برای افراد مبتدی و ریسکگریز.
معایب صندوق درآمد ثابت:
بازدهی پایینتر: نسبت به صندوقهای سهامی و مختلط، پتانسیل سود کمتری دارند.
عدم رشد قابل توجه سرمایه: در بلندمدت، نمیتوانند رشد سرمایه چشمگیری را نسبت به تورم ایجاد کنند (اگرچه از سپرده بانکی بهتر عمل میکنند).
ریسک نرخ بهره: در صورت افزایش نرخ بهره در اقتصاد، ممکن است قیمت اوراق قبلی با نرخ بهره پایینتر کاهش یابد.
کدام صندوق برای شما مناسب است؟
انتخاب نهایی به شخصیت سرمایهگذاری شما بستگی دارد:
اگر شما جزو دستههای زیر هستید، صندوق سهامی احتمالاً گزینه بهتری است:
هدف بلندمدت دارید: مثلاً برای بازنشستگی، خرید خانه در ۱۰ سال آینده، یا تأمین هزینه تحصیل فرزندان در آینده دور.
ریسکپذیری بالایی دارید: افت و خیزهای بازار سهام شما را نگران نمیکند و حتی ممکن است از آن فرصت بسازید.
به رشد قابل توجه سرمایه در بلندمدت فکر میکنید: میدانید که برای رشد بالا، باید نوسان را هم تحمل کرد.
وقت کافی برای پیگیری بازار ندارید: مدیریت حرفهای صندوق، کار را برای شما آسان میکند.
اگر شما جزو دستههای زیر هستید، صندوق درآمد ثابت احتمالاً گزینه بهتری است:
حفظ اصل سرمایه برایتان اولویت اول است: نمیخواهید ریسک از دست دادن حتی بخشی از پولتان را بپذیرید.
به دنبال سود مطمئن و قابل پیشبینی هستید: میخواهید بدانید سودی که دریافت میکنید، تقریباً چقدر خواهد بود.
افق زمانی سرمایهگذاری کوتاهمدت یا میانمدت دارید: مثلاً برای پسانداز خرید خودرو در ۲ سال آینده، یا داشتن یک ذخیره اضطراری.
ریسکگریز هستید: بازار سهام برای شما استرسزا است.
میخواهید سودی کمی بهتر از سپرده بانکی داشته باشید، بدون دردسر افتتاح حساب و ریسکهای آن.

ترکیب هوشمندانه: صندوق مختلط یا ایجاد سبد شخصی
بسیاری از سرمایهگذاران، بهخصوص آنهایی که دید میانمدت تا بلندمدت دارند اما نمیخواهند ریسک صندوقهای سهامی را کاملاً بپذیرند، از صندوقهای سرمایهگذاری مختلط استفاده میکنند. این صندوقها ترکیبی از سهام و اوراق درآمد ثابت هستند و ریسک و بازدهی متعادلتری نسبت به دو نوع صندوق دیگر دارند.
همچنین، شما میتوانید با خرید واحدهای هر دو نوع صندوق (سهامی و درآمد ثابت) در کنار هم، یک سبد سرمایهگذاری شخصی ایجاد کنید. این روش به شما امکان میدهد تا ضمن بهرهمندی از پتانسیل رشد صندوقهای سهامی، امنیت و ثبات صندوقهای درآمد ثابت را نیز حفظ کنید. میزان تخصیص به هر کدام از این صندوقها، کاملاً به میزان ریسکپذیری و اهداف شما بستگی دارد.
نکات مهم در انتخاب صندوق
- صندوقهای معتبر را انتخاب کنید: از مدیران صندوقها و تاریخچه عملکرد آنها تحقیق کنید.
- به ترکیب داراییها دقت کنید: اطمینان حاصل کنید که ترکیب داراییهای صندوق با اهداف شما همخوانی دارد.
- هزینهها و کارمزدها را بررسی کنید: کارمزد مدیریت و سایر هزینهها میتواند بر بازدهی نهایی شما تأثیر بگذارد.
- نحوه و زمان پرداخت سود را بدانید: برخی صندوقها سود را بهصورت دورهای پرداخت میکنند و برخی دیگر سود را در قیمت واحد اعمال میکنند.
- تاریخچه عملکرد را مقایسه کنید: عملکرد گذشته، تضمینکننده عملکرد آینده نیست، اما میتواند معیاری برای سنجش توانایی مدیران باشد.
- به شرایط اقتصادی توجه کنید: در شرایط تورمی بالا، صندوقهای سهامی ممکن است بهتر عمل کنند، اما در رکود، صندوقهای درآمد ثابت امنیت بیشتری دارند.
نتیجهگیری: صندوق سهامی یا درآمد ثابت؟
انتخاب بین صندوق سهامی و صندوق درآمد ثابت، یک انتخاب شخصی و وابسته به شرایط منحصر به فرد هر سرمایهگذار است.
– اگر اولویت شما رشد سرمایه در بلندمدت است و ریسکپذیری بالایی دارید، صندوق سهامی بهترین انتخاب برای شماست.
– اگر اولویت شما حفظ اصل سرمایه، کسب سود مطمئن و تحمل ریسک پایین است، صندوق درآمد ثابت گزینه ایدهآلی خواهد بود.
بسیاری از سرمایهگذاران موفق، با ترکیبی از این دو صندوق (و یا صندوقهای مختلط) سبد خود را مدیریت میکنند تا تعادلی بین ریسک و بازدهی ایجاد کنند. مهمترین گام، شناخت دقیق خودتان به عنوان یک سرمایهگذار و سپس انتخاب ابزاری است که بیشترین همخوانی را با اهداف و شرایط شما داشته باشد.
سوالات متداول
آیا صندوق درآمد ثابت سود تضمین شده دارد؟
صندوقهای درآمد ثابت سود تضمین شده ندارند، اما چون بخش عمده دارایی خود را در اوراق کمریسک و سپرده بانکی سرمایهگذاری میکنند، معمولاً بازدهی قابل پیشبینی و بسیار نزدیکی به سود بانکی ارائه میدهند.
صندوق سهامی برای سرمایهگذاری کوتاهمدت مناسب است؟
خیر، صندوقهای سهامی به دلیل نوسانات بالا، برای سرمایهگذاری بلندمدت مناسب هستند. سرمایهگذاری کوتاهمدت در این صندوقها ریسک بالایی دارد.
تفاوت صندوق سهامی با صندوق مختلط چیست؟
صندوق سهامی حداقل ۶۵% در سهام سرمایهگذاری میکند، در حالی که صندوق مختلط ترکیبی از سهام (معمولاً بین ۴۰ تا ۷۵ درصد) و اوراق درآمد ثابت است و ریسک و بازدهی متعادلتری دارد.
کدام نوع صندوق برای مبتدیان بهتر است؟
برای سرمایهگذاران مبتدی که ریسکگریز هستند، صندوقهای سرمایهگذاری با درآمد ثابت معمولاً گزینه امنتر و مناسبتری برای شروع هستند.
مقالات مرتبط :